- English
- 简体中文
- Español
- Português
- русский
- Français
- 日本語
- Deutsch
- tiếng Việt
- Italiano
- Nederlands
- ภาษาไทย
- Polski
- 한국어
- Svenska
- magyar
- Malay
- বাংলা ভাষার
- Dansk
- Suomi
- हिन्दी
- Pilipino
- Türkçe
- Gaeilge
- العربية
- Indonesia
- Norsk
- تمل
- český
- ελληνικά
- український
- Javanese
- فارسی
- தமிழ்
- తెలుగు
- नेपाली
- Burmese
- български
- ລາວ
- Latine
- Қазақша
- Euskal
- Azərbaycan
- Slovenský jazyk
- Македонски
- Lietuvos
- Eesti Keel
- Română
- Slovenski
- मराठी
Cuộc cách mạng vật liệu đằng sau “Trận chiến ba chiều” của điện thoại có thể gập lại: Nhựa kỹ thuật hỗ trợ đổi mới thiết bị quy mô nghìn tỷ như thế nào
Từ ngày 7 đến ngày 10 tháng 9 năm 2026, Huawei, Xiaomi và Apple lần lượt ra mắt các sản phẩm chủ lực màn hình gập mới trong vòng 72 giờ—điện thoại gập ba thế hệ thứ hai Mate XT 2 của Huawei, điện thoại “gấp giữa” 18 Fold của Xiaomi và điện thoại màn hình gập đầu tiên của Apple, iPhone Duo. Việc ba gã khổng lồ ra mắt liên tiếp báo hiệu điện thoại màn hình gập đã chính thức chuyển từ “danh mục mới lạ” sang chiến trường cốt lõi trên thị trường cao cấp.
Đối với ngành nhập khẩu nhựa kỹ thuật, cuộc đua thiết bị này gửi đi một tín hiệu rõ ràng: nhu cầu về nhựa kỹ thuật hiệu suất cao trong điện thoại màn hình gập đang chuyển từ “tùy chọn” sang “bắt buộc phải có”.
Lộ trình vật chất của ba chiếc điện thoại hàng đầu
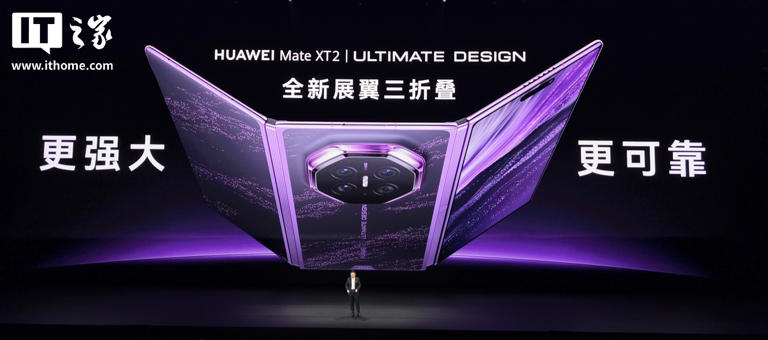
Huawei Mate XT 2 áp dụng cách tiếp cận mạnh mẽ nhất đối với vật liệu. Màn hình bên trong của nó sử dụng ngăn xếp hỗn hợp nhiều lớp siêu bền, bao gồm kính UTG siêu lớn 322 cm², lớp đệm thép cường độ cao siêu mỏng cấp cho ngành hàng không vũ trụ 20 µm và lớp hỗ trợ bằng sợi carbon, cải thiện khả năng chống va đập lên 200% so với thế hệ trước. Đối với bản lề, hệ thống bản lề Tiangong thế hệ thứ hai sử dụng trục chính năm cánh cung được làm bằng thép đặc biệt có độ bền kéo 2.400 MPa, một nâng cấp đáng kể so với 1.900 MPa ở thế hệ trước.
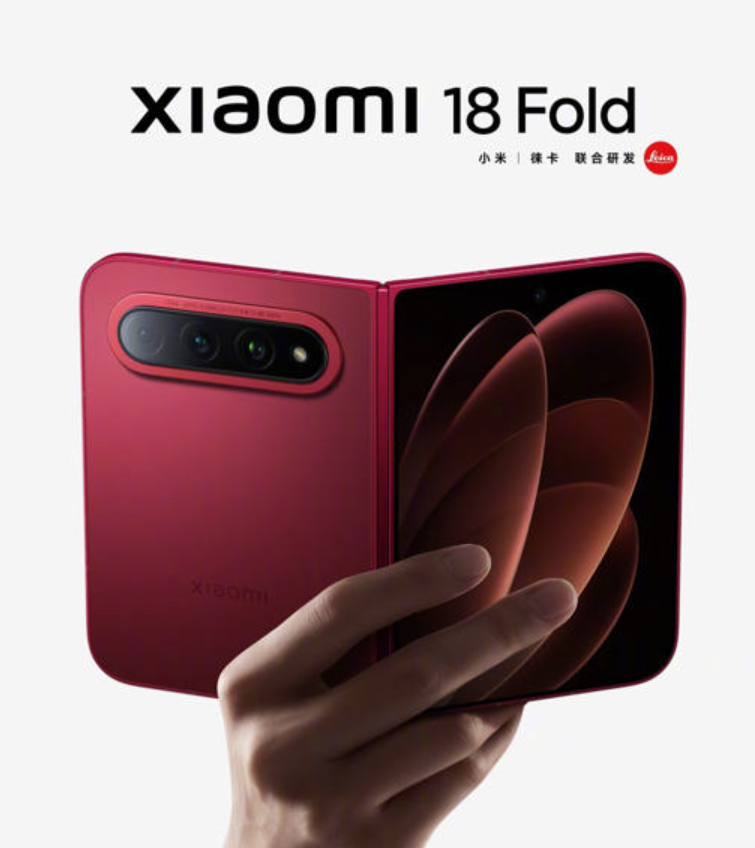
Xiaomi 18 Fold cải tiến sử dụng kính siêu mỏng UTG hai lớp kết hợp với vật liệu cách nhiệt linh hoạt hữu cơ và lớp cảm ứng của nó đã được nâng cấp hoàn toàn thành vật liệu linh hoạt hữu cơ, cải thiện khả năng chống va đập của vật sắc nhọn lên 258% so với thế hệ trước. Việc sử dụng “vật liệu cách điện linh hoạt hữu cơ” là một ví dụ điển hình của nhựa kỹ thuật trong các mô-đun cảm ứng có thể gập lại. Khung giữa sử dụng hợp kim nhôm 7-series, cân bằng giữa thiết kế nhẹ và độ bền kết cấu.
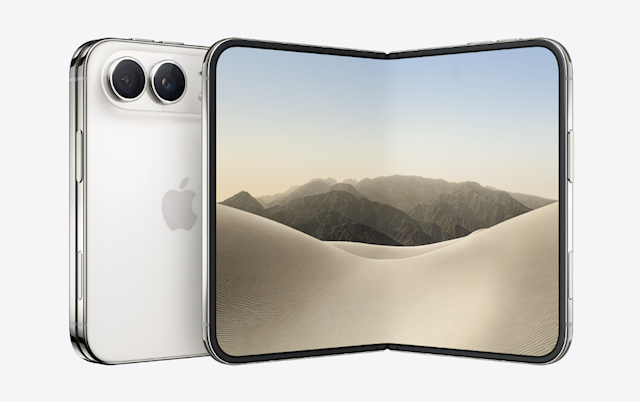
iPhone Duo của Apple đã tùy biến sâu về vật liệu polymer. Màn hình bên trong của nó sử dụng lớp phủ polymer tùy chỉnh với độ cứng được cải thiện tới 40% so với các vật liệu công nghiệp khác. Bản lề được lắp ráp chính xác từ hơn 100 linh kiện siêu nhỏ và tấm đỡ bằng sợi carbon. Sự gia nhập của Apple có nghĩa là chuỗi cung ứng màn hình gập sẽ chứng kiến sự tăng trưởng ở quy mô lớn hơn về nhu cầu nhựa kỹ thuật.
Ứng dụng cốt lõi của nhựa kỹ thuật trong thiết bị có thể gập lại
Nhu cầu vật liệu cho điện thoại màn hình gập đang định hình lại cơ cấu sản phẩm nhựa kỹ thuật. Các loại sau đây đặc biệt quan trọng:
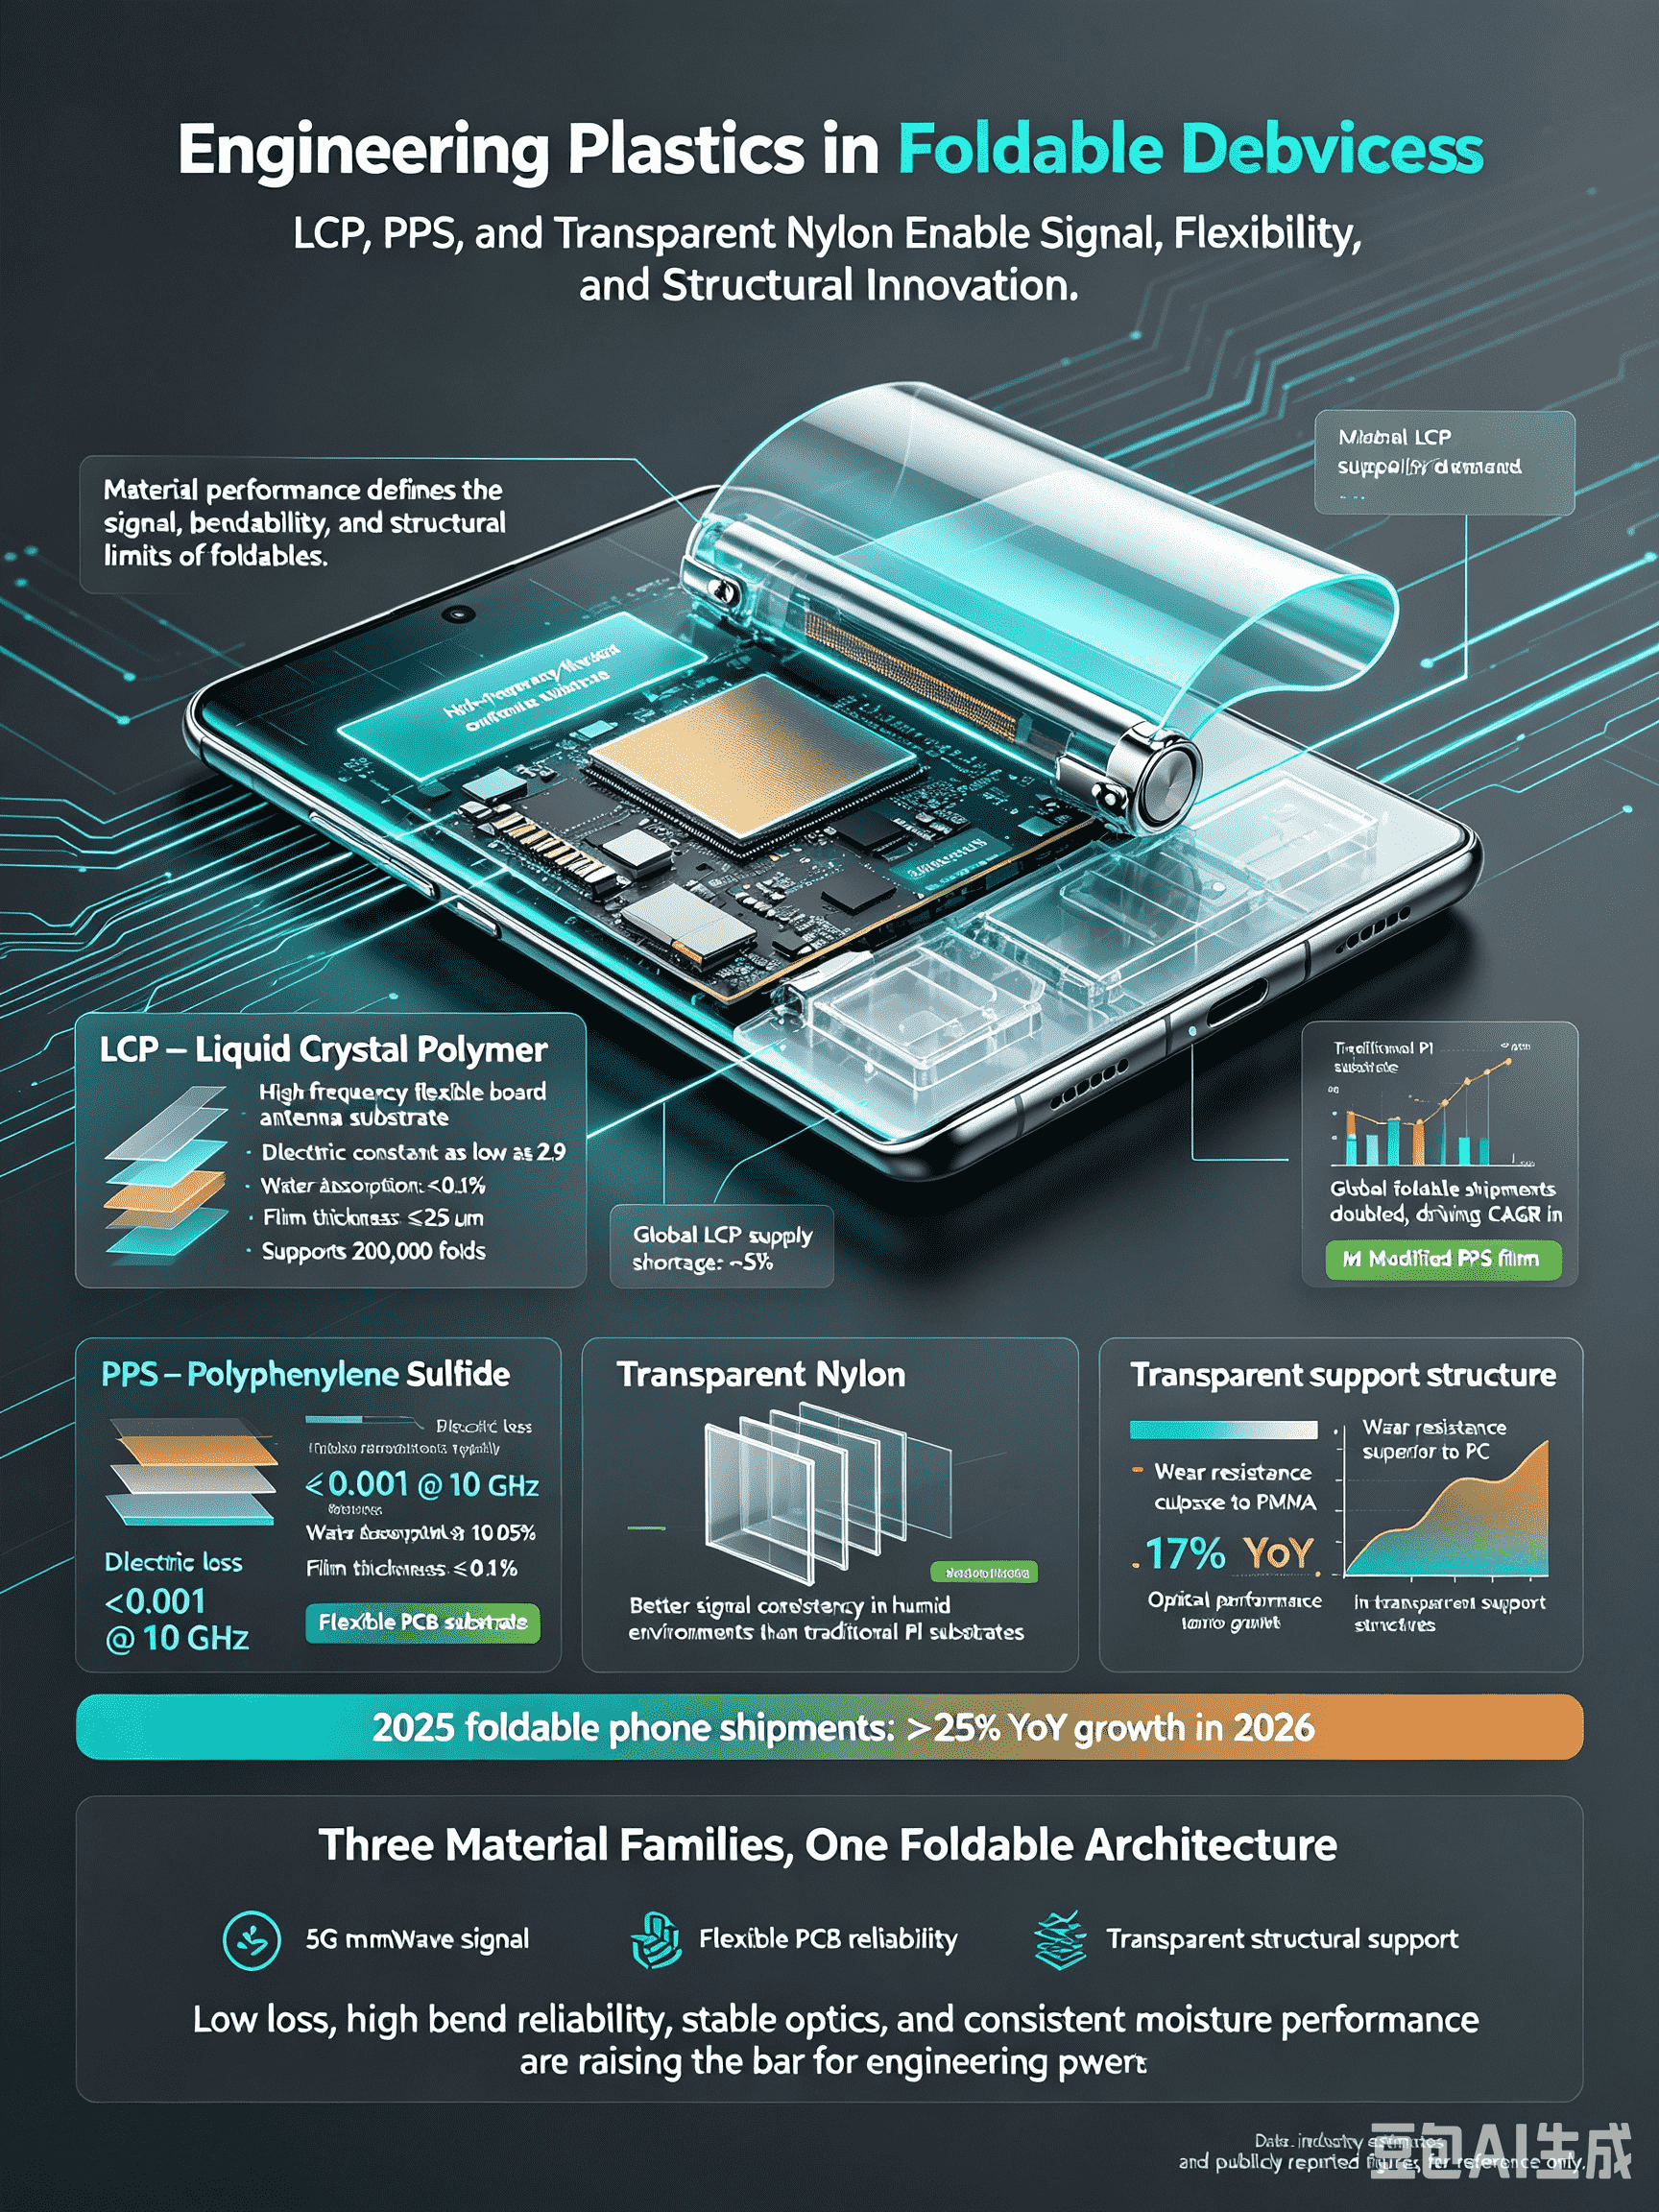
LCP (polyme tinh thể lỏng) là chất nền được ưu tiên cho ăng-ten bo mạch linh hoạt tần số cao trong các thiết bị có thể gập lại. Với hằng số điện môi thấp tới 2,9, tổn thất điện môi chỉ 0,002–0,004 ở 10 GHz và độ hấp thụ nước dưới 0,1%, nó đã trở thành vật liệu chính để truyền tín hiệu 5G mmWave. Dữ liệu ngành cho thấy độ dày màng LCP phải ≤25 µm để đáp ứng yêu cầu 200.000 lần gập và việc tăng gấp đôi số lô hàng điện thoại màn hình gập vào năm 2025 đã thúc đẩy nhu cầu màng LCP tăng 30% CAGR. Hiện tại, nguồn cung LCP toàn cầu đang thiếu hụt khoảng 5% do nhu cầu từ các ứng dụng điện tử cao cấp tăng cao.
PPS (polyphenylene sulfide) đang mở rộng từ các ứng dụng công nghiệp truyền thống sang các chất nền điện tử linh hoạt. Hiện nay, màng PPS có độ giãn dài cao đã được sửa đổi có thể được sử dụng làm chất nền bảng mạch in linh hoạt, với tổn thất điện môi ở tần số 10 GHz thấp đến mức dưới 0,001 và độ hấp thụ nước thường dưới 0,05%, mang lại tính nhất quán tín hiệu tốt hơn nhiều trong môi trường ẩm ướt so với chất nền PI truyền thống.
Nylon trong suốt cũng đang phát triển nhanh chóng trong các thành phần cấu trúc có thể gập lại được. Các lô hàng điện thoại màn hình gập toàn cầu vào năm 2026 tăng hơn 25% so với cùng kỳ năm ngoái. Với khả năng chống mài mòn vượt trội so với PC và hiệu suất quang học gần bằng PMMA, nylon trong suốt đã chứng kiến mức sử dụng tăng 17% hàng năm trong các cấu trúc hỗ trợ trong suốt.
Phim PI (polyimide) tiếp tục giữ vị trí cốt lõi trong màn hình linh hoạt. Quy mô thị trường toàn cầu của nó đạt 2,24 tỷ USD vào năm 2025 và tỷ lệ thâm nhập của màng PI không màu trong vỏ điện thoại có thể gập lại đã vượt quá 17%.
Dữ liệu thị trường và ý nghĩa thương mại
Từ góc độ dữ liệu vĩ mô, thị trường nhựa kỹ thuật hiệu suất cao toàn cầu đã vượt 98 tỷ USD vào năm 2026, với LCP, PPS và nylon đặc biệt cùng chiếm 47% tổng nguồn cung. Tại thị trường châu Á, lĩnh vực điện và điện tử vẫn phải nhập khẩu 30%–35% nhựa hiệu suất cao như LCP và PPS, chủ yếu có nguồn gốc từ Nhật Bản, Hàn Quốc và Đức.
Điều đáng chú ý là trọng tâm của chuỗi giá trị đang chuyển dần sang sản xuất chính xác. Tăng trưởng khối lượng thương mại xuyên biên giới của nhựa kỹ thuật dạng nguyên sinh đang chậm lại, trong khi quy mô thương mại quốc tế của các sản phẩm có giá trị gia tăng cao và chức năng hóa dự kiến sẽ tăng 9,7%. Điều này có nghĩa là các nhà cung cấp có khả năng cung cấp các giải pháp vật liệu tùy chỉnh hiệu suất cao sẽ chiếm vị trí thuận lợi hơn trong bối cảnh thương mại tương lai.
Phần kết luận
“Cuộc chiến tay ba” ở điện thoại màn hình gập không chỉ là cuộc cạnh tranh giữa các hãng thiết bị mà còn là cuộc chiến định vị trong chuỗi cung ứng nguyên liệu thượng nguồn. Khi các dạng dạng mới như gấp ba lần và gấp giữa tiếp tục xuất hiện, các kịch bản ứng dụng cho nhựa kỹ thuật như LCP, PPS, nylon trong suốt và PI sẽ tiếp tục mở rộng. Đối với các công ty kinh doanh nhập khẩu nhựa kỹ thuật, việc bắt đầu sớm chứng nhận chuỗi cung ứng có thể gập lại và xây dựng mối quan hệ đối tác ổn định với các nhà sản xuất nhựa cao cấp ở Nhật Bản và Hàn Quốc sẽ là chìa khóa để thu được lợi tức từ vòng đổi mới thiết bị này.